Hai una società in Free Zone e quest’anno hai iniziato a lavorare con nuovi clienti. La licenza è la stessa, l’ufficio è lo stesso, il conto bancario è lo stesso. Però il trattamento Corporate Tax può cambiare. Dipende anche da chi compra, da quello che vendi e dai requisiti che riesci a dimostrare.
L’errore nasce quando lo 0% viene considerato una caratteristica permanente della società, come il nome o il numero di registrazione. Il regime delle Qualifying Free Zone Persons funziona diversamente: richiede condizioni precise e una lettura dei redditi prodotti.
Quindi il controllo utile non è soltanto «in quale Free Zone sei?». Bisogna aprire l’elenco delle operazioni. È lì che si vede se la promessa fiscale ricevuta quando hai costituito la società corrisponde all’attività che svolgi oggi.
La licenza autorizza l’attività, non certifica il beneficio
Essere una Free Zone Person e possedere i requisiti di una Qualifying Free Zone Person sono due condizioni diverse. Il regime agevolato prevede lo 0% sul reddito qualificato, non un’esenzione indiscriminata di tutto ciò che passa attraverso una società registrata in zona franca.
Tra i requisiti ci sono la sostanza adeguata negli UAE, il rispetto delle regole sui rapporti tra soggetti collegati e la preparazione di bilanci revisionati. La società deve inoltre rispettare le condizioni relative ai ricavi e alle attività.
Il costo della licenza, quindi, non esaurisce il costo del regime. Se nel preventivo iniziale non erano previste contabilità adeguata e revisione, manca un pezzo del conto economico dell’operazione.
Chiedi che il preventivo distingua il rinnovo della società dal lavoro necessario per sostenere il regime fiscale. Così puoi confrontare i costi sullo stesso perimetro, senza scoprire dopo una prestazione esclusa.
Prima di discutere se lo 0% sia conveniente, bisogna verificare se è accessibile. Poi si confrontano risparmio fiscale e costi effettivi per mantenerlo.
La posizione del cliente cambia l’analisi
La Cabinet Decision 100 del 2023 distingue, tra l’altro, i redditi derivanti da operazioni con altre Free Zone Persons e quelli derivanti da operazioni con soggetti che non lo sono.
Nel primo caso occorre verificare anche che il cliente sia il beneficiario effettivo del bene o servizio e che non si tratti di attività escluse. Nel secondo, la via ordinaria al reddito qualificato passa dalle Qualifying Activities, sempre con le esclusioni e le ulteriori condizioni previste.
Questo significa che «fatturo all’estero» non è un requisito sufficiente. Un cliente italiano non diventa una Free Zone Person perché paga una fattura emessa da Dubai.
Vale anche il contrario: non è corretto escludere in blocco ogni società di servizi dal beneficio soltanto perché la sua attività non compare nell’elenco delle Qualifying Activities. La natura della controparte può aprire un’analisi diversa. Servono le operazioni concrete, non una risposta costruita sul settore scritto nella licenza.
Una consulenza a Milano e una a un cliente in Free Zone
Immagina una società che vende consulenza gestionale a imprese italiane. Non può dedurre il diritto allo 0% dal fatto di avere clienti fuori dagli Emirati. Deve verificare se il reddito rientra nelle categorie ammesse; la consulenza generica verso clienti non Free Zone non diventa qualificata per il semplice fatto di essere esportata.
Supponi ora che la società presti un servizio a un’altra Free Zone Person, che lo utilizza per la propria attività. La verifica segue un percorso diverso: bisogna identificare il cliente, il beneficio ricevuto e l’assenza di attività escluse, oltre agli altri requisiti.
Non sto dicendo che basti cambiare intestazione alla fattura. Se un soggetto intermedio riceve il documento ma ha l’obbligo di riversare il servizio a un altro, la qualifica di beneficiario effettivo richiede attenzione.
Il contratto deve raccontare quello che accade davvero. Inserire una società in più nella catena senza una funzione reale aggiunge costi e domande, non una garanzia fiscale.
Il margine di tolleranza ha un limite preciso
Il regime contiene una regola de minimis per i ricavi non qualificanti. Il limite è il minore tra il 5% dei ricavi complessivi rilevanti e 5 milioni di AED. Il calcolo ha esclusioni specifiche, quindi non va costruito sommando indiscriminatamente tutte le voci del bilancio.
Facciamo un esempio volutamente semplice, senza le categorie escluse dal calcolo. Con 2 milioni di AED di ricavi rilevanti, il 5% equivale a 100.000 AED. Il limite applicabile è quello, non 5 milioni.
Se stai per accettare un contratto che produce ricavi non qualificanti, devi conoscerne l’effetto prima di firmare. Una commessa commercialmente interessante può incidere sulla tenuta del regime per l’intero periodo.
In caso di mancato rispetto delle condizioni, la conseguenza prevista può essere la perdita dello status dall’inizio del periodo interessato e per i quattro periodi successivi. Non basta immaginare di pagare il 9% sulla sola fattura problematica e ripartire normalmente l’anno dopo.
Nel 2026 cambia il lavoro di alcuni distributori
La FTA Decision 6 del 2026 introduce procedure aggiuntive per le Qualifying Free Zone Persons che svolgono distribuzione di beni o materiali in o da una Designated Zone. Si applica ai periodi fiscali che iniziano dal 1° gennaio 2026.
Per questi soggetti è richiesto un rapporto di procedure concordate predisposto da un revisore indipendente. Le verifiche riguardano, in particolare, la posizione dei clienti come rivenditori e l’importazione attraverso una Designated Zone quando i beni vengono importati negli UAE dal distributore interessato.
Il rapporto va presentato alla FTA entro trenta giorni dal termine della dichiarazione Corporate Tax del periodo, salvo altra data stabilita dall’Autorità.
Non è un obbligo da attribuire a ogni società in Free Zone. Riguarda un’attività definita. Per un distributore interessato, però, cambia il modo di raccogliere documenti commerciali e doganali: aspettare la chiusura del bilancio può lasciare informazioni difficili da recuperare.
La dichiarazione del cliente deve trovare riscontro
Una conferma del cliente sul fatto che rivende la merce può essere un documento utile. Va letta insieme alla licenza, agli ordini e alle altre evidenze dell’operazione. Conservare un modulo firmato senza sapere a quale vendita si riferisca rende il controllo molto meno efficace.
Anche il percorso fisico dei beni conta dove la disciplina lo richiede. Fattura e pagamento non spiegano da quale punto siano entrate le merci negli Emirati. Servono i documenti che permettono di ricostruire quel passaggio.
La conseguenza organizzativa è semplice: l’amministrazione deve ricevere informazioni da chi vende e da chi segue la logistica. Se il reparto commerciale sa che il cliente usa direttamente i prodotti, quel dato non può restare fuori dall’analisi fiscale.
È un caso in cui una scelta commerciale e una procedura di spedizione possono incidere sul trattamento del reddito. Il revisore arriva dopo; i fatti si formano durante l’anno.
Non tutti gli zeri sono lo stesso zero
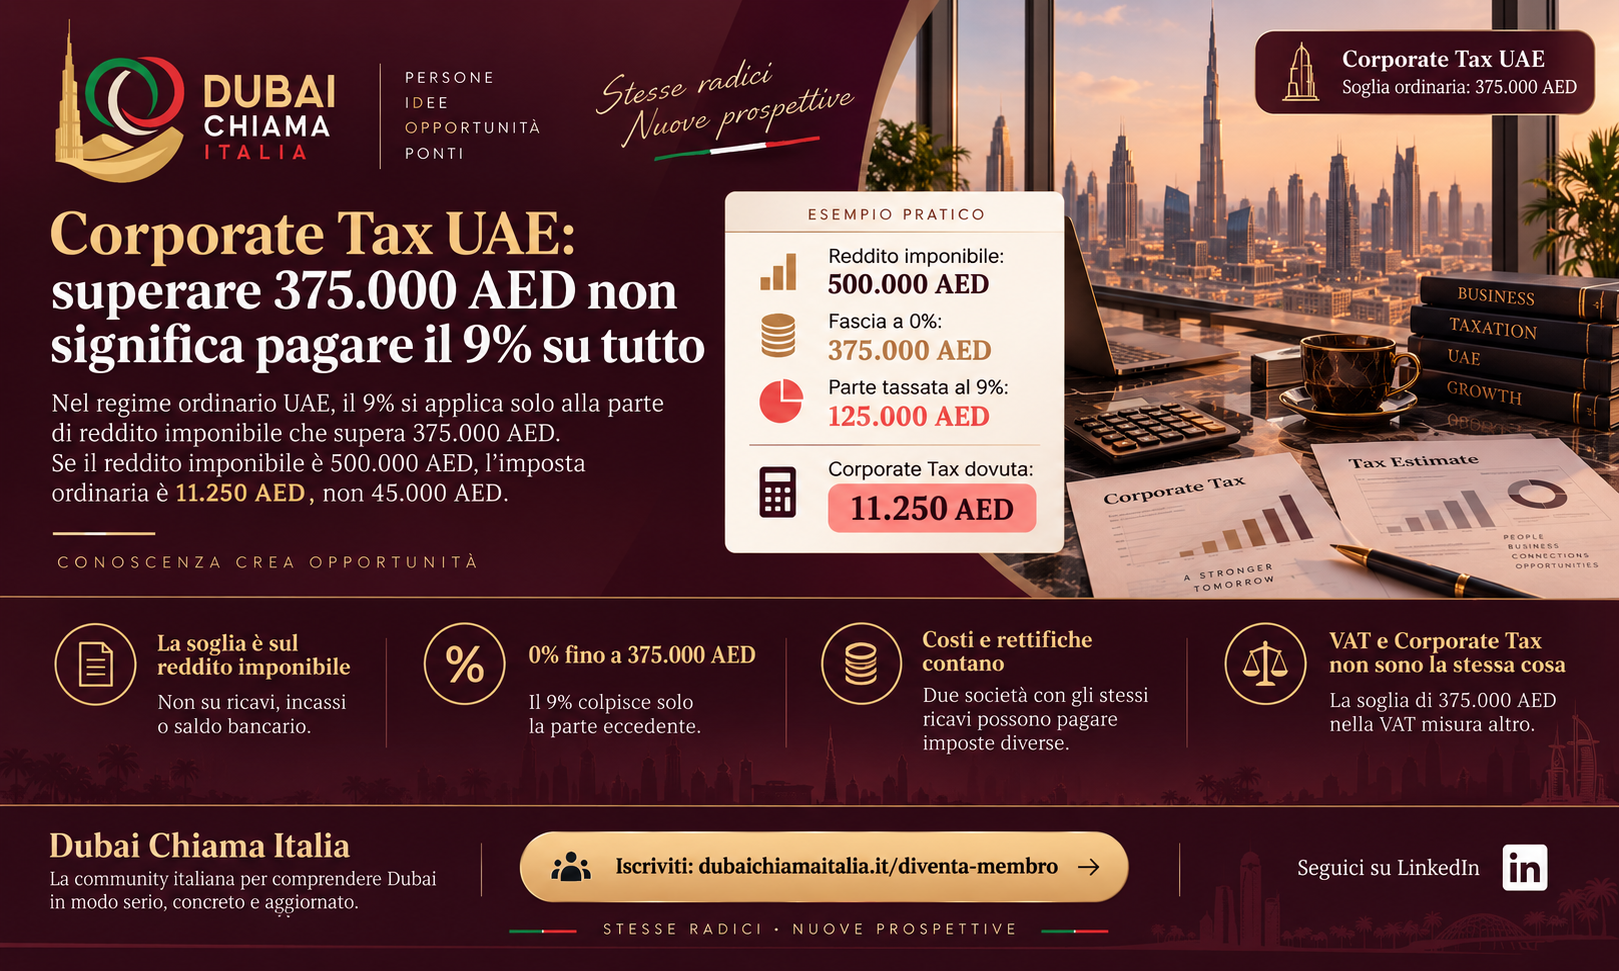
Il regime ordinario prevede una fascia di reddito imponibile fino a 375.000 AED allo 0%. Lo Small Business Relief è un’altra disciplina, con requisiti propri. Il regime QFZP ha invece una logica diversa e non consente di applicare automaticamente la franchigia ordinaria al proprio reddito non qualificato.
Una piccola società deve quindi confrontare il trattamento che le spetta realmente, senza inseguire l’etichetta più attraente. Anche l’eventuale scelta del regime ordinario ha effetti da valutare prima di esercitarla.
Non serve forzare l’attività dentro una categoria per poter dire «siamo esenti». Serve sapere quale regime stai applicando e quale costo fiscale produce sui tuoi numeri.
Parti dai contratti ancora aperti
Prendi l’elenco clienti e separa le controparti Free Zone dalle altre, verificando i dati. Collega ogni categoria ai servizi o ai beni venduti e fai individuare i ricavi che richiedono un’analisi specifica.
Poi controlla i contratti in arrivo: quelli possono ancora essere valutati prima che producano effetti. Se la società svolge distribuzione interessata dalle nuove procedure, prepara subito la raccolta dei documenti richiesti.
Il momento giusto per scoprire che una nuova attività cambia il regime fiscale è quando puoi ancora decidere se e come svolgerla. Dopo l’emissione delle fatture, puoi soltanto gestirne le conseguenze.
Dubai Chiama Italia è la community italiana dedicata a chi vuole comprendere Dubai in modo serio, concreto e aggiornato.
Se vuoi accedere a guide, contenuti esclusivi, opportunità e informazioni affidabili sul vivere, lavorare o investire negli Emirati:
👉 ISCRIVITI QUI: https://dubaichiamaitalia.it/diventa-membro
👉 SEGUICI SU LINKEDIN: https://www.linkedin.com/company/dubaichiamaitalia
La community è aperta a professionisti, aziende e privati che vogliono avvicinarsi a Dubai con competenza e senza improvvisazione.