Nel wallet della società compare un movimento in crypto. La quantità è chiara; il valore da registrare in dirham molto meno. Qualcuno usa il prezzo mostrato dall’exchange, qualcuno il controvalore del giorno dopo, qualcuno aspetta la conversione in banca.
Quei metodi possono produrre numeri diversi per la stessa operazione. E nel 2026 la FTA ha pubblicato una direttiva specifica sul valore delle valute digitali da convertire in AED ai fini della dichiarazione VAT.
Il punto è separare le domande. Che cosa rappresenta l’operazione? Quale trattamento VAT ha? Quale valore va utilizzato? Come entra in contabilità? Scrivere «crypto» nella descrizione non risponde a nessuna di queste domande.
La novità di luglio riguarda un calcolo preciso
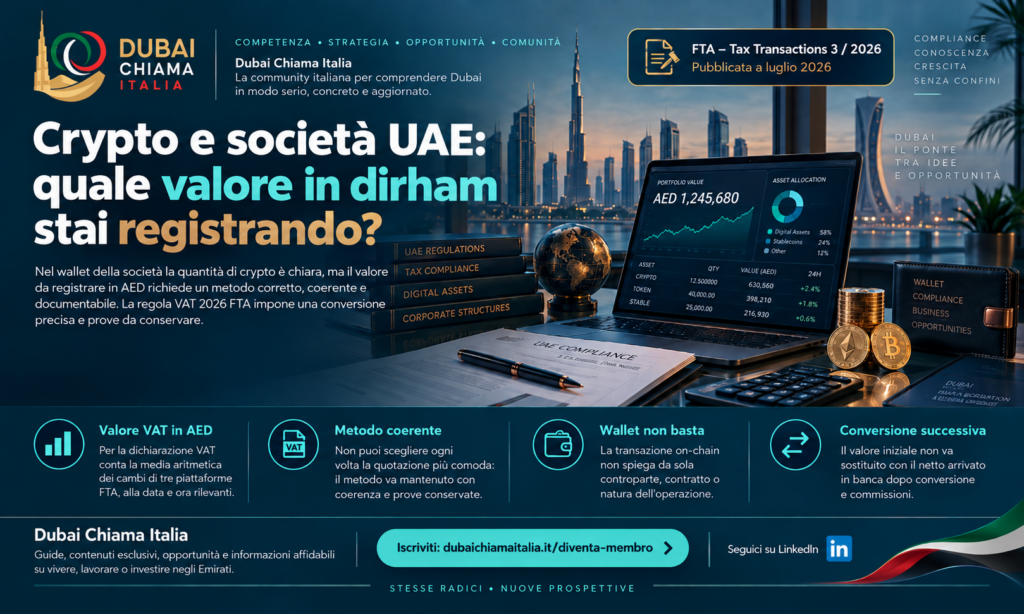
La Directive on Tax Transactions 3 del 2026, emessa il 14 luglio e pubblicata sul sito FTA il 17 luglio, riguarda chi fornisce valuta digitale e chi riceve in valuta digitale il corrispettivo di beni o servizi.
Per la conversione richiesta ai fini della dichiarazione VAT prevede la scelta di tre piattaforme dalla lista pubblicata dalla FTA, mantenendo le stesse durante l’anno solare. Il valore si determina attraverso la media aritmetica dei cambi rilevati alla data e all’ora della fornitura o della ricezione del corrispettivo, secondo il caso. Le evidenze dei cambi vanno conservate.
Quindi non basta scegliere ogni volta la quotazione più conveniente. La coerenza del metodo fa parte della regola.
L’elenco delle piattaforme è quello dell’Autorità. Prima di impostare il processo, bisogna usare la versione pertinente e verificare che il dato necessario sia effettivamente disponibile.
Una media semplice, una prova da conservare
Immagina, soltanto per capire l’aritmetica, tre quotazioni ammesse equivalenti a 100, 102 e 101 AED per unità. La media è 101 AED. Per dieci unità il controvalore è 1.010 AED.
Il calcolo non è difficile. La parte che va organizzata è recuperare le quotazioni corrette nel momento rilevante e conservarne la prova. Annotare soltanto il risultato in un foglio non permette di ricostruire come sia stato ottenuto.
L’esempio non suggerisce una quotazione reale, un token o una piattaforma da usare. Mostra perché un sistema che registra solamente quantità e data del bonifico bancario può perdere informazioni necessarie.
Se il cambio della valuta digitale non è disponibile sulle tre piattaforme richieste, la direttiva rinvia a un chiarimento FTA per la procedura da seguire. Non autorizza a completare il dato con una stima arbitraria. Prima di trattare quel caso bisogna verificare le istruzioni applicabili.
Pagare in crypto non rende esente ciò che vendi
Una vendita mantiene la propria analisi VAT anche quando il corrispettivo passa attraverso un asset digitale. Devi partire dal bene o servizio venduto, dalla localizzazione dell’operazione e dalle condizioni del trattamento applicabile.
L’esenzione prevista per determinate operazioni su virtual assets non si estende automaticamente a una consulenza, a un prodotto o a un abbonamento solo perché il cliente usa crypto.
Il chiarimento FTA VATP040 distingue il trasferimento della proprietà e la conversione di virtual assets, soggetti alla specifica esenzione, da servizi come custodia e gestione remunerati attraverso commissioni esplicite, che richiedono un diverso trattamento.
Questa distinzione evita un errore concreto: togliere la VAT da una fattura ordinaria leggendo una notizia sull’esenzione delle criptovalute. Prima si identifica la prestazione. Poi si analizza il mezzo con cui viene regolata.
La regola fiscale non autorizza qualsiasi pagamento
C’è un altro controllo che deve precedere l’operatività: l’ammissibilità del token e del circuito utilizzato. La disciplina CBUAE sui Payment Token Services limita l’accettazione di virtual assets come pagamento nel proprio ambito di applicazione.
Per le vendite ordinarie interessate, il regolamento distingue i Dirham Payment Tokens emessi da soggetti autorizzati dai Foreign Payment Tokens, il cui impiego come mezzo di pagamento è circoscritto alle condizioni previste per acquisti di virtual assets o relativi derivati.
Quindi una direttiva FTA che spiega come dichiarare un valore non costituisce un permesso generale a incassare qualunque stablecoin per qualunque servizio. Anche il perimetro territoriale e regolamentare dell’attività va verificato.
La valutazione contabile di un movimento già avvenuto resta necessaria. Ma prima di proporre ai clienti un nuovo metodo di pagamento, devi aver chiarito se il processo sia consentito per quella specifica attività.
In contabilità conta anche perché possiedi l’asset
Detenere crypto per venderle nell’attività ordinaria non è necessariamente uguale a detenerle come investimento. La classificazione dipende dalle caratteristiche dell’asset e dal modello operativo della società.
L’IFRS Interpretations Committee, nella decisione del giugno 2019 sul sottoinsieme di criptovalute esaminato, ha indicato IAS 2 per quelle detenute per la vendita nell’attività ordinaria e IAS 38 quando IAS 2 non si applica. Non è una classificazione universale di qualsiasi token esistente.
Una stablecoin con specifici diritti contrattuali, per esempio, richiede la lettura delle proprie caratteristiche. Usare lo stesso trattamento per tutti gli asset solo perché sono presenti nello stesso wallet può essere sbagliato.
Per la società UAE bisogna inoltre applicare il quadro contabile ammesso e coerente con la propria posizione. La direttiva sulla conversione VAT non sostituisce questa analisi e non impone automaticamente lo stesso valore per ogni finalità di bilancio.
Il wallet non racconta tutta l’operazione
Un identificativo di transazione prova un movimento sulla rete. Non spiega necessariamente chi sia la controparte, a quale contratto si riferisca o se si tratti di un pagamento, di un trasferimento interno o di un apporto del socio.
Se sposti asset tra due wallet appartenenti alla stessa società, non hai automaticamente realizzato una nuova vendita. Se un cliente paga sul wallet personale del titolare, invece, nasce un problema di attribuzione e tracciabilità che va ricostruito.
Occorre collegare la transazione al documento aziendale e identificare la titolarità dei wallet utilizzati. Conserva anche le informazioni sui costi dell’operazione e sull’eventuale successiva conversione.
La separazione tra patrimonio personale e societario vale anche qui. Il fatto che l’indirizzo sia una stringa invece di un IBAN non rende meno necessario sapere a chi appartengano gli asset.
La conversione successiva è un altro passaggio
Dopo la ricezione, la società può mantenere l’asset oppure convertirlo. Il valore può cambiare e le commissioni possono ridurre ciò che arriva in banca.
Non bisogna quindi sostituire retroattivamente il valore dell’operazione iniziale con il netto del successivo accredito bancario. Va ricostruita la sequenza e applicato il trattamento contabile e fiscale pertinente a ciascun passaggio.
Per esempio, un accredito inferiore al valore iniziale potrebbe dipendere da commissioni, variazioni di prezzo o più movimenti aggregati. Senza il dettaglio, la differenza finisce facilmente in una voce generica che nessuno sa spiegare.
Anche l’esenzione VAT di una determinata operazione non equivale a un’esenzione Corporate Tax del relativo risultato. Sono imposte diverse, con basi e condizioni diverse. Il reddito della società va esaminato nel regime applicabile.
Attenzione anche alla chiusura dell’exchange o alla perdita dell’accesso a un account. Se i dettagli rimangono soltanto sulla piattaforma, recuperarli a distanza di tempo può diventare difficile. Esporta periodicamente i movimenti e conserva le evidenze di valutazione insieme ai documenti aziendali, con accessi protetti. Il salvataggio deve riguardare dati utili alla ricostruzione, non credenziali esposte in una cartella condivisa. La custodia degli asset e la conservazione delle prove contabili richiedono procedure coordinate, ma hanno scopi diversi.
Il processo deve funzionare prima della dichiarazione
Per ogni tipologia di movimento stabilisci quali documenti collegare, come identificare la controparte e chi conserva i dati di valutazione. Se la direttiva VAT si applica, organizza la rilevazione sulle piattaforme richieste senza lasciare la scelta al momento della chiusura.
Prova poi a ricostruire un’operazione completa: origine, registrazione, eventuale conversione e saldo finale. Le quantità devono tornare e le differenze di valore devono avere una spiegazione.
Se chi tiene la contabilità riceve soltanto lo screenshot del saldo a fine mese, manca il lavoro necessario per arrivare a quei numeri. Il wallet può essere aggiornato in tempo reale. La contabilità, per essere utile, deve sapere che cosa è successo dentro.
Dubai Chiama Italia è la community italiana dedicata a chi vuole comprendere Dubai in modo serio, concreto e aggiornato.
Se vuoi accedere a guide, contenuti esclusivi, opportunità e informazioni affidabili sul vivere, lavorare o investire negli Emirati:
👉 ISCRIVITI QUI: https://dubaichiamaitalia.it/diventa-membro
👉 SEGUICI SU LINKEDIN: https://www.linkedin.com/company/dubaichiamaitalia
La community è aperta a professionisti, aziende e privati che vogliono avvicinarsi a Dubai con competenza e senza improvvisazione.