La banca ti chiede un documento e chi tiene la contabilità risponde che deve cercarlo. Poi scopri che il contratto è nella posta di un ex collaboratore, alcune fatture sono fotografie tagliate e il gestionale è accessibile soltanto dallo studio esterno.
Hai pagato un servizio amministrativo, ma non hai il controllo dei documenti della società. Finché nessuno li chiede, il problema rimane nascosto. Quando servono, anche un’operazione ordinaria può fermarsi in attesa di chiarimenti.
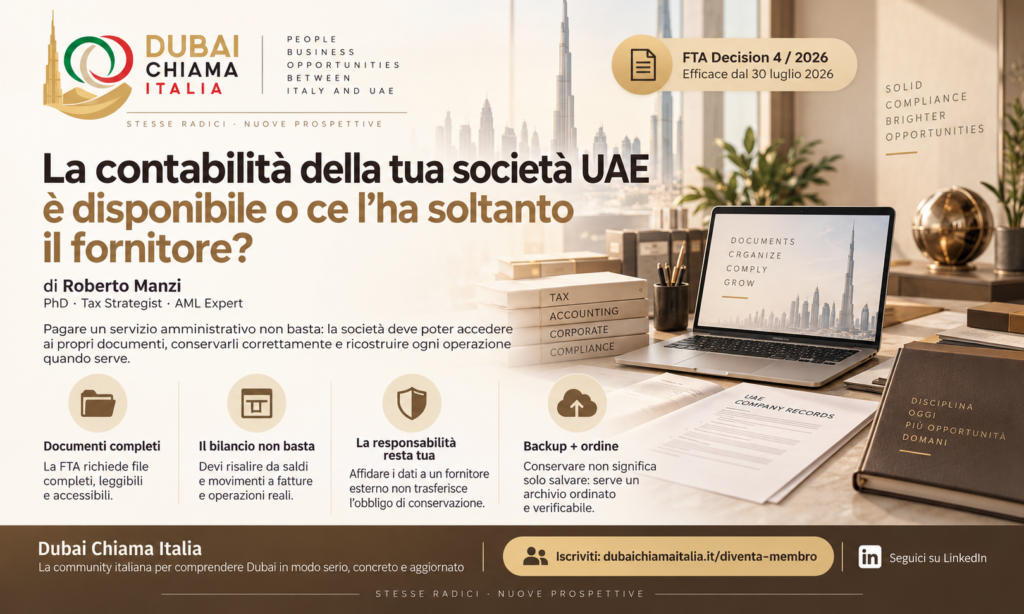
La FTA Decision 4 del 2026 rende questo punto molto concreto: i documenti devono essere completi, leggibili e accessibili. Affidarli a un terzo non trasferisce la responsabilità legale della loro conservazione. La decisione è efficace dal 30 luglio 2026.
Una fotografia parziale non è un archivio
Le nuove disposizioni chiedono copie conformi al contenuto originale, con tutte le pagine nello stesso ordine. Le scansioni parziali non sono accettate. Una foto che mostra l’importo ma taglia intestazione o descrizione non conserva l’intero documento.
Lo stesso vale per un contratto: salvare soltanto la pagina firmata può lasciare fuori obblighi, corrispettivi o allegati necessari per capire l’operazione. La leggibilità deve restare sufficiente anche quando il file viene aperto su uno schermo.
La FTA deve inoltre poter accedere ai registri e ai sistemi che li contengono quando li richiede. Password e protezioni non possono diventare un ostacolo alla verifica prevista dalla legge.
Questo non significa rendere pubblici i dati aziendali. Significa organizzare accessi e conservazione in modo che la società possa adempiere a una richiesta legittima, senza scoprire in quel momento di non poter aprire i propri file.
Il bilancio è il risultato, non tutta la contabilità
Ricevere un bilancio annuale non equivale a possedere tutti i documenti che lo sostengono. Devi poter risalire dalle voci ai movimenti, dai movimenti alle fatture e dalle fatture alle operazioni effettive.
Se nel bilancio compare un debito verso il socio, dovrebbe essere possibile ricostruire versamenti e rimborsi. Se compaiono crediti verso clienti, deve esserci un elenco che permetta di capire chi deve pagare e per quale fattura.
Un prospetto riepilogativo può essere corretto e rimanere insufficiente per rispondere a una verifica. Il problema non è il formato elegante o meno: è la possibilità di seguire il percorso del dato.
Le regole contabili applicabili richiedono una base coerente. La disciplina UAE individua gli standard utilizzabili e prevede determinate semplificazioni; non autorizza una ricostruzione occasionale basata soltanto sul saldo bancario.
Parti da una transazione qualsiasi
Prendi un pagamento a un fornitore e prova a ricostruirlo. Dovresti poter trovare il documento, capire che cosa è stato acquistato e collegarlo alla registrazione e al pagamento.
Se l’importo è diverso da quello della fattura, la differenza potrebbe avere una spiegazione: commissioni, ritenute applicabili altrove, cambio o pagamento parziale. Deve essere ricostruibile, non nascosta dentro un saldo generico.
Ripeti il controllo su un incasso. Se un processore ti versa il netto di molte vendite, il bonifico non sostituisce il dettaglio delle operazioni e delle commissioni. Altrimenti rischi di perdere il collegamento tra ciò che hai venduto e ciò che hai ricevuto.
Questo test non richiede settimane. Su poche operazioni rappresentative capisci già se l’archivio permette una lettura ordinata o dipende da spiegazioni che soltanto una persona sa dare.
I documenti societari devono seguire le modifiche
Licenza, atto costitutivo e registro dei soci raccontano chi è la società. Deleghe e decisioni degli organi competenti spiegano chi può agire e con quali poteri. I dati sui titolari effettivi devono essere gestiti secondo la disciplina applicabile.
Se cambi un amministratore o trasferisci quote, conservare soltanto i documenti iniziali produce una fotografia vecchia. Anche la banca e le autorità competenti possono richiedere informazioni aggiornate secondo i rispettivi obblighi.
Non tutte le autorità di registrazione usano la stessa procedura. La società deve conoscere gli adempimenti pertinenti alla propria forma e giurisdizione, evitando di applicare automaticamente le istruzioni di un’altra Free Zone.
Dal punto di vista operativo, ogni modifica dovrebbe lasciare una sequenza leggibile: decisione, deposito o comunicazione richiesta, documento aggiornato. In questo modo chi controlla i poteri di firma non deve scegliere tra copie contraddittorie.
Sette anni per la Corporate Tax non risolvono ogni termine
L’articolo 56 della legge Corporate Tax prevede la conservazione dei documenti rilevanti per sette anni dalla fine del periodo fiscale. Altre discipline hanno termini e condizioni propri, comprese possibili estensioni per verifiche o controversie.
Non conviene quindi applicare un’unica regola di cancellazione a tutta la cartella aziendale. Prima di eliminare i dati devi sapere a quale obbligo si riferiscono e se esistano ragioni per conservarli più a lungo.
Anche una società chiusa deve gestire correttamente gli obblighi residui. Spegnere il gestionale o terminare il contratto con il fornitore non rende automaticamente eliminabili i documenti storici.
La questione riguarda pure i formati. Un file esistente ma apribile soltanto con un programma non più disponibile può essere poco utile. Devi preservare la possibilità di leggere ed estrarre i dati per il tempo richiesto.
Il cambio di consulente è il momento della prova
Quando interrompi un incarico, chiedi un passaggio di consegne completo. Oltre ai bilanci servono registrazioni, saldi di apertura, dettaglio delle partite e documenti fiscali, secondo il lavoro svolto e i dati dell’impresa.
È utile concordare questa consegna già all’inizio del rapporto. Se il fornitore utilizza una propria piattaforma, chiarisci come avrai accesso ai dati e in quale formato potrai esportarli.
Un PDF annuale non permette necessariamente al nuovo professionista di proseguire la contabilità senza ricostruire mesi di lavoro. La disponibilità del dettaglio può evitare un costo di recupero che altrimenti pagheresti una seconda volta.
Prima di chiudere l’incarico, prova ad aprire i file consegnati. Un archivio compresso che nessuno ha verificato può contenere esportazioni incomplete: meglio accorgersene mentre chi ha preparato i dati è ancora disponibile.
Controlla anche chi riceve le comunicazioni ufficiali. Se un avviso arriva soltanto a una casella gestita dal precedente fornitore, potresti non conoscerlo in tempo. Gli accessi devono seguire la società, con ruoli e autorizzazioni corretti.
Conservare non significa soltanto fare un backup
Il backup protegge dalla perdita tecnica. L’archivio deve anche permettere di trovare e comprendere i documenti. Sono due esigenze che lavorano insieme.
Una copia di sicurezza di migliaia di file con nomi casuali preserva i file, ma non risolve l’ordine. Un indice ben fatto senza una copia recuperabile lascia invece l’impresa esposta alla perdita dei dati.
Organizza i documenti per esercizio e funzione, mantenendo un collegamento tra registrazioni e allegati. Decidi chi può modificare, chi può consultare e chi controlla che il recupero funzioni.
Queste sono scelte organizzative da adattare all’impresa, non un obbligo di acquistare un software particolare. Una struttura semplice e mantenuta può essere più utile di una piattaforma costosa che nessuno alimenta correttamente.
Controlla anche le versioni dei documenti. Una bozza di bilancio e un bilancio approvato possono avere cifre diverse; una dichiarazione preparata può non coincidere con quella effettivamente trasmessa. L’archivio deve permettere di identificare il documento finale senza cancellare la storia delle correzioni necessarie. Un nome del file comprensibile e una data aiutano, ma serve soprattutto una regola condivisa su quale copia utilizzare. Altrimenti puoi inviare alla banca un prospetto superato mentre il consulente lavora già su quello corretto.
Il controllo che puoi chiedere oggi
Fatti consegnare l’ultimo bilancio con il dettaglio dei saldi e scegli alcune voci da verificare. Apri i relativi documenti e controlla che siano completi. Poi prova a recuperare una dichiarazione trasmessa e la sua ricevuta.
Se per ogni passaggio devi aspettare che una persona cerchi tra messaggi privati, il processo va sistemato. Chiedi tempi, contenuti della consegna e accessi necessari, senza limitarti alla promessa che «è tutto conservato».
Il risultato da ottenere è concreto: la tua società deve poter mostrare ciò che ha fatto e spiegare i numeri che ha dichiarato. Anche quando il fornitore cambia, il collaboratore è assente o il software viene sostituito.
Dubai Chiama Italia è la community italiana dedicata a chi vuole comprendere Dubai in modo serio, concreto e aggiornato.
Se vuoi accedere a guide, contenuti esclusivi, opportunità e informazioni affidabili sul vivere, lavorare o investire negli Emirati:
👉 ISCRIVITI QUI: https://dubaichiamaitalia.it/diventa-membro
👉 SEGUICI SU LINKEDIN: https://www.linkedin.com/company/dubaichiamaitalia
La community è aperta a professionisti, aziende e privati che vogliono avvicinarsi a Dubai con competenza e senza improvvisazione.
La contabilità della tua società UAE è disponibile o ce l’ha soltanto il fornitore?
La banca ti chiede un documento e chi tiene la contabilità risponde che deve cercarlo. Poi scopri che il contratto è nella posta di un ex collaboratore, alcune fatture sono fotografie tagliate e il gestionale è accessibile soltanto dallo studio esterno.
Hai pagato un servizio amministrativo, ma non hai il controllo dei documenti della società. Finché nessuno li chiede, il problema rimane nascosto. Quando servono, anche un’operazione ordinaria può fermarsi in attesa di chiarimenti.
La FTA Decision 4 del 2026 rende questo punto molto concreto: i documenti devono essere completi, leggibili e accessibili. Affidarli a un terzo non trasferisce la responsabilità legale della loro conservazione. La decisione è efficace dal 30 luglio 2026.
Una fotografia parziale non è un archivio
Le nuove disposizioni chiedono copie conformi al contenuto originale, con tutte le pagine nello stesso ordine. Le scansioni parziali non sono accettate. Una foto che mostra l’importo ma taglia intestazione o descrizione non conserva l’intero documento.
Lo stesso vale per un contratto: salvare soltanto la pagina firmata può lasciare fuori obblighi, corrispettivi o allegati necessari per capire l’operazione. La leggibilità deve restare sufficiente anche quando il file viene aperto su uno schermo.
La FTA deve inoltre poter accedere ai registri e ai sistemi che li contengono quando li richiede. Password e protezioni non possono diventare un ostacolo alla verifica prevista dalla legge.
Questo non significa rendere pubblici i dati aziendali. Significa organizzare accessi e conservazione in modo che la società possa adempiere a una richiesta legittima, senza scoprire in quel momento di non poter aprire i propri file.
Il bilancio è il risultato, non tutta la contabilità
Ricevere un bilancio annuale non equivale a possedere tutti i documenti che lo sostengono. Devi poter risalire dalle voci ai movimenti, dai movimenti alle fatture e dalle fatture alle operazioni effettive.
Se nel bilancio compare un debito verso il socio, dovrebbe essere possibile ricostruire versamenti e rimborsi. Se compaiono crediti verso clienti, deve esserci un elenco che permetta di capire chi deve pagare e per quale fattura.
Un prospetto riepilogativo può essere corretto e rimanere insufficiente per rispondere a una verifica. Il problema non è il formato elegante o meno: è la possibilità di seguire il percorso del dato.
Le regole contabili applicabili richiedono una base coerente. La disciplina UAE individua gli standard utilizzabili e prevede determinate semplificazioni; non autorizza una ricostruzione occasionale basata soltanto sul saldo bancario.
Parti da una transazione qualsiasi
Prendi un pagamento a un fornitore e prova a ricostruirlo. Dovresti poter trovare il documento, capire che cosa è stato acquistato e collegarlo alla registrazione e al pagamento.
Se l’importo è diverso da quello della fattura, la differenza potrebbe avere una spiegazione: commissioni, ritenute applicabili altrove, cambio o pagamento parziale. Deve essere ricostruibile, non nascosta dentro un saldo generico.
Ripeti il controllo su un incasso. Se un processore ti versa il netto di molte vendite, il bonifico non sostituisce il dettaglio delle operazioni e delle commissioni. Altrimenti rischi di perdere il collegamento tra ciò che hai venduto e ciò che hai ricevuto.
Questo test non richiede settimane. Su poche operazioni rappresentative capisci già se l’archivio permette una lettura ordinata o dipende da spiegazioni che soltanto una persona sa dare.
I documenti societari devono seguire le modifiche
Licenza, atto costitutivo e registro dei soci raccontano chi è la società. Deleghe e decisioni degli organi competenti spiegano chi può agire e con quali poteri. I dati sui titolari effettivi devono essere gestiti secondo la disciplina applicabile.
Se cambi un amministratore o trasferisci quote, conservare soltanto i documenti iniziali produce una fotografia vecchia. Anche la banca e le autorità competenti possono richiedere informazioni aggiornate secondo i rispettivi obblighi.
Non tutte le autorità di registrazione usano la stessa procedura. La società deve conoscere gli adempimenti pertinenti alla propria forma e giurisdizione, evitando di applicare automaticamente le istruzioni di un’altra Free Zone.
Dal punto di vista operativo, ogni modifica dovrebbe lasciare una sequenza leggibile: decisione, deposito o comunicazione richiesta, documento aggiornato. In questo modo chi controlla i poteri di firma non deve scegliere tra copie contraddittorie.
Sette anni per la Corporate Tax non risolvono ogni termine
L’articolo 56 della legge Corporate Tax prevede la conservazione dei documenti rilevanti per sette anni dalla fine del periodo fiscale. Altre discipline hanno termini e condizioni propri, comprese possibili estensioni per verifiche o controversie.
Non conviene quindi applicare un’unica regola di cancellazione a tutta la cartella aziendale. Prima di eliminare i dati devi sapere a quale obbligo si riferiscono e se esistano ragioni per conservarli più a lungo.
Anche una società chiusa deve gestire correttamente gli obblighi residui. Spegnere il gestionale o terminare il contratto con il fornitore non rende automaticamente eliminabili i documenti storici.
La questione riguarda pure i formati. Un file esistente ma apribile soltanto con un programma non più disponibile può essere poco utile. Devi preservare la possibilità di leggere ed estrarre i dati per il tempo richiesto.
Il cambio di consulente è il momento della prova
Quando interrompi un incarico, chiedi un passaggio di consegne completo. Oltre ai bilanci servono registrazioni, saldi di apertura, dettaglio delle partite e documenti fiscali, secondo il lavoro svolto e i dati dell’impresa.
È utile concordare questa consegna già all’inizio del rapporto. Se il fornitore utilizza una propria piattaforma, chiarisci come avrai accesso ai dati e in quale formato potrai esportarli.
Un PDF annuale non permette necessariamente al nuovo professionista di proseguire la contabilità senza ricostruire mesi di lavoro. La disponibilità del dettaglio può evitare un costo di recupero che altrimenti pagheresti una seconda volta.
Prima di chiudere l’incarico, prova ad aprire i file consegnati. Un archivio compresso che nessuno ha verificato può contenere esportazioni incomplete: meglio accorgersene mentre chi ha preparato i dati è ancora disponibile.
Controlla anche chi riceve le comunicazioni ufficiali. Se un avviso arriva soltanto a una casella gestita dal precedente fornitore, potresti non conoscerlo in tempo. Gli accessi devono seguire la società, con ruoli e autorizzazioni corretti.
Conservare non significa soltanto fare un backup
Il backup protegge dalla perdita tecnica. L’archivio deve anche permettere di trovare e comprendere i documenti. Sono due esigenze che lavorano insieme.
Una copia di sicurezza di migliaia di file con nomi casuali preserva i file, ma non risolve l’ordine. Un indice ben fatto senza una copia recuperabile lascia invece l’impresa esposta alla perdita dei dati.
Organizza i documenti per esercizio e funzione, mantenendo un collegamento tra registrazioni e allegati. Decidi chi può modificare, chi può consultare e chi controlla che il recupero funzioni.
Queste sono scelte organizzative da adattare all’impresa, non un obbligo di acquistare un software particolare. Una struttura semplice e mantenuta può essere più utile di una piattaforma costosa che nessuno alimenta correttamente.
Controlla anche le versioni dei documenti. Una bozza di bilancio e un bilancio approvato possono avere cifre diverse; una dichiarazione preparata può non coincidere con quella effettivamente trasmessa. L’archivio deve permettere di identificare il documento finale senza cancellare la storia delle correzioni necessarie. Un nome del file comprensibile e una data aiutano, ma serve soprattutto una regola condivisa su quale copia utilizzare. Altrimenti puoi inviare alla banca un prospetto superato mentre il consulente lavora già su quello corretto.
Il controllo che puoi chiedere oggi
Fatti consegnare l’ultimo bilancio con il dettaglio dei saldi e scegli alcune voci da verificare. Apri i relativi documenti e controlla che siano completi. Poi prova a recuperare una dichiarazione trasmessa e la sua ricevuta.
Se per ogni passaggio devi aspettare che una persona cerchi tra messaggi privati, il processo va sistemato. Chiedi tempi, contenuti della consegna e accessi necessari, senza limitarti alla promessa che «è tutto conservato».
Il risultato da ottenere è concreto: la tua società deve poter mostrare ciò che ha fatto e spiegare i numeri che ha dichiarato. Anche quando il fornitore cambia, il collaboratore è assente o il software viene sostituito.
Dubai Chiama Italia è la community italiana dedicata a chi vuole comprendere Dubai in modo serio, concreto e aggiornato.
Se vuoi accedere a guide, contenuti esclusivi, opportunità e informazioni affidabili sul vivere, lavorare o investire negli Emirati:
👉 ISCRIVITI QUI: https://dubaichiamaitalia.it/diventa-membro
👉 SEGUICI SU LINKEDIN: https://www.linkedin.com/company/dubaichiamaitalia
La community è aperta a professionisti, aziende e privati che vogliono avvicinarsi a Dubai con competenza e senza improvvisazione.