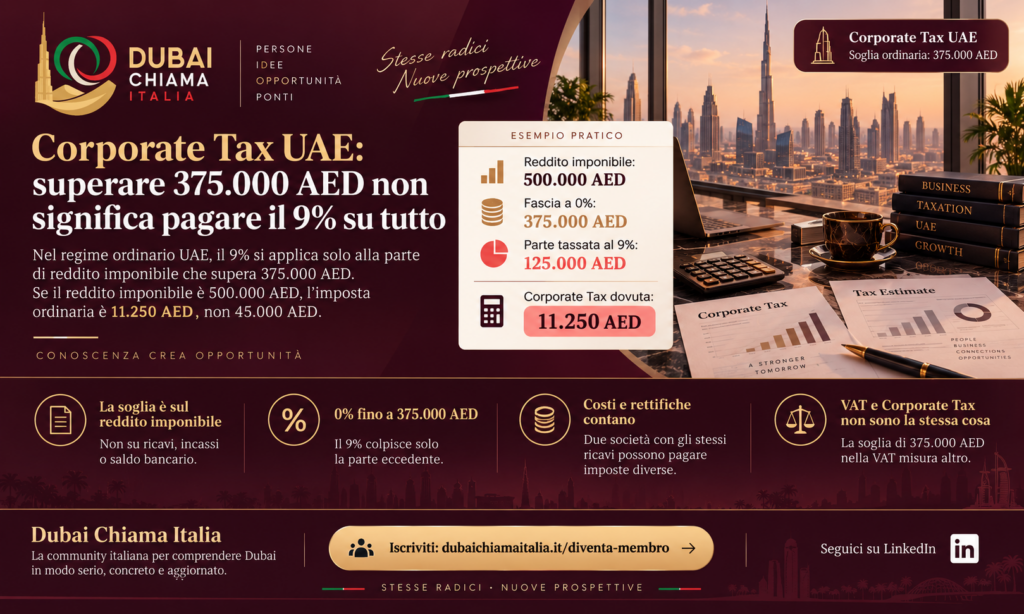
La tua società ha 500.000 AED di reddito imponibile. Moltiplichi per il 9% e accantoni 45.000 AED. Nel regime ordinario UAE, senza altre rettifiche o crediti e senza agevolazioni applicabili, il conto è sbagliato: l’imposta è 11.250 AED.
Il motivo è che il 9% si applica alla parte di reddito imponibile che supera 375.000 AED. Nell’esempio, la parte tassata al 9% è 125.000 AED. La prima fascia resta allo 0%.
Questo errore può farti stimare troppe imposte. Quello opposto è altrettanto frequente: usare i ricavi, gli incassi o il saldo bancario come se fossero il reddito imponibile. Prima di fare la moltiplicazione devi sapere quale cifra stai guardando.
La soglia riguarda il reddito imponibile
La Cabinet Decision 116 del 2022 fissa a 375.000 AED la fascia di reddito imponibile assoggettata allo 0% nel regime ordinario. La legge Corporate Tax stabilisce il 9% per la parte eccedente.
Non significa che i primi 375.000 AED di fatture siano fiscalmente irrilevanti. E non significa che una società inizi a esistere per il fisco soltanto dopo avere superato quella cifra.
Il reddito imponibile si determina partendo dal risultato contabile e applicando le rettifiche previste. Prima vengono quindi le operazioni registrate correttamente; poi il trattamento fiscale; alla fine le aliquote.
Il numero dei bonifici ricevuti non cambia questo ordine. Una società può incassare molto e avere margini bassi, oppure incassare meno durante l’anno e avere ricavi ancora da riscuotere che rilevano secondo il metodo contabile applicabile.
Due imprese con gli stessi ricavi possono pagare diversamente
Considera due società ordinarie con 2 milioni di AED di ricavi ciascuna. Nell’esempio non applicano lo Small Business Relief e i costi indicati sono interamente deducibili, senza altre rettifiche.
La prima sostiene costi per 1,7 milioni di AED: il reddito imponibile è 300.000 AED e l’imposta è zero. La seconda sostiene costi per 1,2 milioni: il reddito imponibile è 800.000 AED. La parte oltre 375.000 AED è 425.000 AED; il 9% equivale a 38.250 AED.
Il fatturato è identico. L’imposta cambia perché cambia il risultato sul quale si applica. Gli importi servono a mostrare il meccanismo, non a stimare il costo fiscale di una società senza leggere i suoi conti.
Quindi, quando qualcuno ti chiede soltanto quanto fatturi per dirti quanta Corporate Tax pagherai, manca almeno un passaggio. Servono i costi corretti e le rettifiche fiscali pertinenti.
Non ogni uscita riduce il reddito imponibile
La società paga 30.000 AED per una tua spesa personale. Il denaro esce dal conto, ma questo non trasforma l’importo in un costo aziendale deducibile.
La deducibilità dipende dalla natura della spesa e dalle regole applicabili. Alcuni costi possono essere integralmente deducibili, altri parzialmente, altri esclusi. Anche i pagamenti ai soci o ad altri soggetti collegati richiedono le verifiche previste.
Supponi che il risultato contabile sia 350.000 AED e che emerga una rettifica in aumento di 50.000 AED per costi indeducibili. Il reddito imponibile diventa 400.000 AED. Nel nostro esempio ordinario, senza ulteriori elementi, l’imposta è il 9% di 25.000 AED, cioè 2.250 AED.
Guardare soltanto l’utile del bilancio avrebbe fatto concludere che la società fosse sotto soglia. Il passaggio fiscale cambia il risultato. È questo il prospetto che devi chiedere a chi prepara la dichiarazione.
Il capitale ricevuto non è automaticamente un ricavo
Anche gli ingressi di denaro hanno natura diversa. Un finanziamento ricevuto dal socio non equivale a una vendita. Un trasferimento tra due conti della stessa società non genera, da solo, un nuovo ricavo.
Se registri tutto ciò che entra come fatturato, puoi gonfiare il risultato e alterare anche le verifiche su altri regimi. Se, al contrario, lasci fuori ricavi effettivi perché il cliente non ha ancora pagato, puoi sottostimarli quando il metodo applicabile ne richiede già la rilevazione.
La contabilità deve quindi raccontare l’operazione, non soltanto il movimento bancario. Ogni importo rilevante deve avere un titolo e un documento che lo spieghi.
Per una società piccola, questa disciplina evita di spendere tempo a discutere l’aliquota mentre il numero di partenza è sbagliato. Il calcolo del 9% richiede pochi secondi. Costruire correttamente la base richiede il lavoro precedente.
Lo Small Business Relief segue un’altra soglia
Il limite di 3 milioni di AED del Relief riguarda i ricavi, con condizioni relative al periodo corrente e ai precedenti periodi rilevanti. Il regime richiede una scelta e non è accessibile a tutti: tra gli esclusi ci sono le Qualifying Free Zone Persons e i membri dei gruppi multinazionali individuati dalla disciplina.
La Ministerial Decision 131 del 2026 ha esteso l’orizzonte ai periodi che terminano entro il 31 dicembre 2029. Non ha sostituito 375.000 AED con 3 milioni come fascia ordinaria di utile esente.
Una società può quindi avere un reddito imponibile potenzialmente superiore a 375.000 AED e beneficiare del Relief, se ne ha diritto e lo esercita. Un’altra, con ricavi simili oggi, può non soddisfare i requisiti per ciò che è accaduto in un periodo precedente.
Il controllo dei ricavi storici non è un dettaglio. La sola fotografia dell’anno in corso può dare una risposta incompleta.
Non sommare agevolazioni incompatibili
Nel regime delle Qualifying Free Zone Persons lo 0% riguarda il reddito qualificato. Non si applica automaticamente anche la fascia ordinaria di 375.000 AED al reddito non qualificato soggetto al 9%.
Per questo serve identificare il regime prima di usare un calcolatore. Inserire lo stesso utile in una formula senza distinguere la posizione della società può produrre un risultato apparentemente preciso ma errato.
Lo stesso vale per i grandi gruppi interessati dalla disciplina dell’imposta minima: un esempio costruito per una società ordinaria autonoma non descrive il loro carico complessivo.
Non occorre complicare ogni calcolo con tutte le eccezioni possibili. Occorre dichiararne il perimetro. Se la tua società rientra nel caso ordinario dell’esempio, la formula è utile. Se il regime è diverso, va cambiata la formula.
La soglia VAT ha lo stesso numero, ma misura altro
Anche nella VAT compare la cifra di 375.000 AED. Per i soggetti residenti interessati, la registrazione obbligatoria va valutata sulla base di forniture imponibili e importazioni rilevanti nei dodici mesi precedenti o attesi nei successivi trenta giorni, secondo le regole applicabili.
Non è la fascia di utile della Corporate Tax. Una società in perdita può dover essere registrata VAT. Una società che non paga Corporate Tax può avere dichiarazioni VAT e versamenti da gestire.
Quindi «siamo sotto 375.000» è una frase troppo corta. Sotto quale soglia? Misurata su quali operazioni? In quale intervallo di tempo?
Scrivere accanto al numero il suo significato evita molti errori: reddito imponibile del periodo per un controllo, forniture e importazioni rilevanti per l’altro. La coincidenza della cifra non rende intercambiabili i calcoli.
Non confrontare neppure due stime senza guardare il periodo che coprono. Un prospetto dei primi sei mesi e una previsione annuale possono mostrare risultati molto diversi senza che uno dei due sia sbagliato. Chiedi che la stima indichi quali ricavi e costi siano già registrati e quali ancora previsti. Così puoi aggiornare l’accantonamento quando un contratto viene rinviato o una spesa aumenta, invece di trattare una previsione iniziale come un debito definitivo.
Quanto accantonare, allora
Chiedi una stima aggiornata del risultato fiscale, con le ipotesi utilizzate e le rettifiche ancora da verificare. Nel caso ordinario, applica il 9% alla parte oltre 375.000 AED, considerando poi gli altri elementi eventualmente rilevanti.
Aggiorna la stima quando cambiano margini o costi. Non serve aspettare l’ultimo bilancio per sapere che una commessa molto redditizia avrà effetti sulla liquidità da accantonare.
E tieni distinto il pagamento dall’adempimento: imposta zero non significa automaticamente nessuna dichiarazione. La domanda utile, prima di spendere il denaro disponibile, è quanto di quel saldo serva davvero per gli obblighi della società. La risposta arriva dai conti, non dallo slogan sul 9%.
Dubai Chiama Italia è la community italiana dedicata a chi vuole comprendere Dubai in modo serio, concreto e aggiornato.
Se vuoi accedere a guide, contenuti esclusivi, opportunità e informazioni affidabili sul vivere, lavorare o investire negli Emirati:
👉 ISCRIVITI QUI: https://dubaichiamaitalia.it/diventa-membro
👉 SEGUICI SU LINKEDIN: https://www.linkedin.com/company/dubaichiamaitalia
La community è aperta a professionisti, aziende e privati che vogliono avvicinarsi a Dubai con competenza e senza improvvisazione.